


Què cobreix la responsabilitat civil de l’assegurança de la llar?
Tens clar com hauries d’actuar si causes danys als teus veïns? Saps si la teva assegurança de la llar et cobreix en cas que el teu gos mossegui una persona al parc?
La responsabilitat civil de la llar és una de les cobertures més importants de l’assegurança, però també una de les més desconegudes. Per aquest motiu, és fonamental entendre en quines situacions et protegeix i quins límits pot tenir.
Què és la responsabilitat civil en una assegurança de la llar?
La cobertura de responsabilitat civil de l’assegurança de la llar et protegeix davant de les reclamacions econòmiques que terceres persones et puguin presentar pels danys que els hagis causat de manera involuntària.
En altres paraules, aquesta garantia es fa càrrec de les indemnitzacions i, segons les condicions de la pòlissa, de les despeses de defensa jurídica derivades del sinistre.
Tanmateix, cal tenir en compte que no cobreix els actes intencionats ni, habitualment, els danys provocats per negligències greus.
Quins danys causats als veïns cobreix?
La responsabilitat civil de la llar pot cobrir diferents tipus de danys materials o personals causats accidentalment a tercers.
Fuites d’aigua
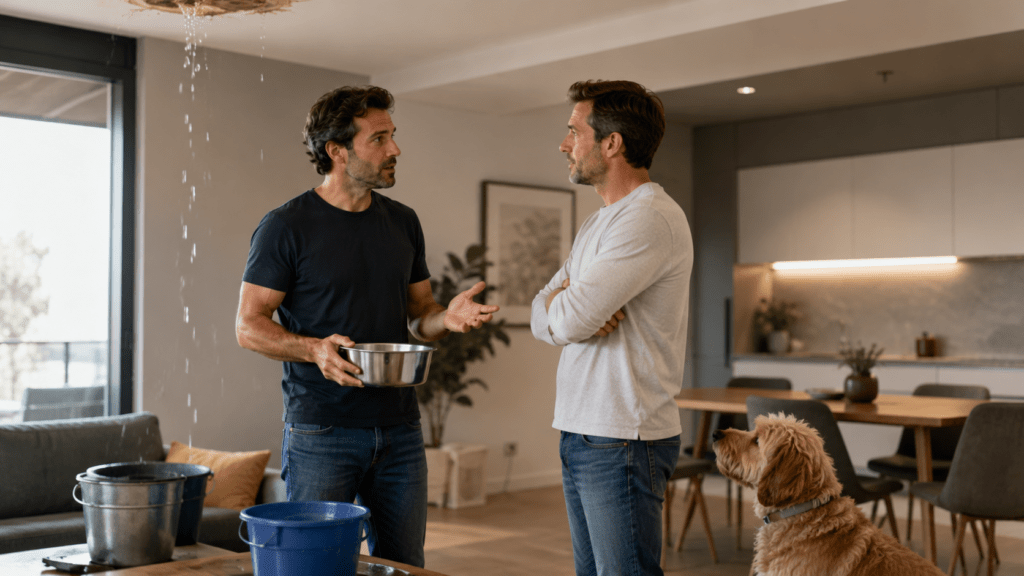
Un dels casos més habituals és una fuita d’aigua del teu habitatge que provoca humitats o desperfectes al pis de sota.
Per exemple, si es trenca una canonada i l’aigua malmet el sostre, les parets o els mobles d’un veí, la cobertura de responsabilitat civil pot assumir el cost dels danys causats.
Incendis que afecten altres habitatges
Així mateix, aquesta cobertura pot intervenir si es produeix un incendi al teu habitatge i el foc o el fum es propaguen als pisos veïns o a les zones comunes de l’edifici.
En aquests casos, els danys poden ser molt elevats, de manera que disposar d’un capital de responsabilitat civil suficient és especialment important.
Danys causats durant unes obres
D’altra banda, la responsabilitat civil també pot cobrir els danys accidentals derivats d’unes obres o reformes al teu habitatge.
Per exemple, podria cobrir els desperfectes causats al pis d’un veí si, durant una reforma, es perfora accidentalment una canonada o es fa malbé una paret compartida.
Cal revisar qui executa les obres
No obstant això, si les obres les realitza una empresa o un professional extern, és possible que la responsabilitat recaigui sobre la seva pròpia assegurança de la llar. Per tant, convé revisar les condicions particulars de la pòlissa i comprovar que l’empresa contractada disposa d’una assegurança de responsabilitat civil professional.
Danys als elements comuns de l’edifici
A més, la cobertura pot protegir-te si causes involuntàriament danys a elements comuns de la comunitat, com ara l’escala, l’ascensor, la façana, el portal o les instal·lacions comunitàries.
La responsabilitat civil de la llar cobreix fora de casa?
Sí. De fet, moltes persones assegurades desconeixen que la responsabilitat civil de la llar pot estendre’s més enllà de l’habitatge.
Habitualment, aquesta cobertura protegeix l’assegurat i els familiars que conviuen amb ell davant dels danys causats a tercers durant la seva vida privada.
Danys causats pels fills
Per exemple, la pòlissa podria cobrir els danys si el teu fill trenca accidentalment el vidre d’un cotxe mentre juga amb una pilota.
Danys causats per animals de companyia
Igualment, algunes assegurances de la llar inclouen la responsabilitat civil derivada de la tinença d’animals de companyia.
Així, la cobertura podria actuar si el teu gos mossega una persona o provoca danys materials. Tot i això, és imprescindible comprovar si la pòlissa inclou l’animal, si estableix exclusions per raça o mida i si exigeix una cobertura específica.
Accidents amb bicicleta
També és possible que l’assegurança cobreixi els danys causats accidentalment mentre circules amb bicicleta, sempre que es tracti d’un ús particular i no professional o esportiu.
En qualsevol cas, l’abast de la cobertura pot variar considerablement entre asseguradores. Per això, cal consultar les condicions generals i particulars de la pòlissa.
Quin capital de responsabilitat civil necessito?
El capital de responsabilitat civil és la quantitat màxima que l’asseguradora pagarà en cas de sinistre cobert.
Com a referència, és recomanable disposar d’un capital mínim de 150.000 euros. No obstant això, moltes pòlisses ofereixen capitals d’entre 300.000 i 600.000 euros, o fins i tot imports superiors.
Per què és important contractar un capital suficient?
En primer lloc, els danys materials causats per una fuita o un incendi poden afectar diversos habitatges i generar reparacions costoses.
En segon lloc, si el sinistre provoca lesions personals, les indemnitzacions poden ser especialment elevades. Per tant, un capital insuficient podria obligar-te a assumir personalment la part de la indemnització que superi el límit contractat.
Revisa la responsabilitat civil de la teva assegurança de la llar
En definitiva, la responsabilitat civil és una cobertura essencial per protegir el teu patrimoni davant de danys accidentals causats a veïns o a altres terceres persones.
Abans de contractar o renovar la pòlissa, revisa el capital assegurat, les persones incloses, la cobertura dels animals de companyia, les exclusions i l’àmbit de protecció fora de l’habitatge.
Si vols comprovar si la teva assegurança de la llar ofereix una cobertura de responsabilitat civil adequada, els nostres assessors de les oficines de Santalucía a Catalunya poden revisar la teva pòlissa sense compromís.
